

Ngày 21/11 ghi nhận bức tranh thị trường thép với những chuyển động chậm nhưng đáng chú ý. Trong nước, nhiều phân khúc duy trì trạng thái giao dịch trầm lắng, trong khi giá nguyên liệu quốc tế tiếp tục chịu áp lực giảm. Thị trường thép đang bước vào giai đoạn cuối năm với tâm lý cẩn trọng và chiến lược điều tiết tồn kho rõ rệt hơn từ phía doanh nghiệp.
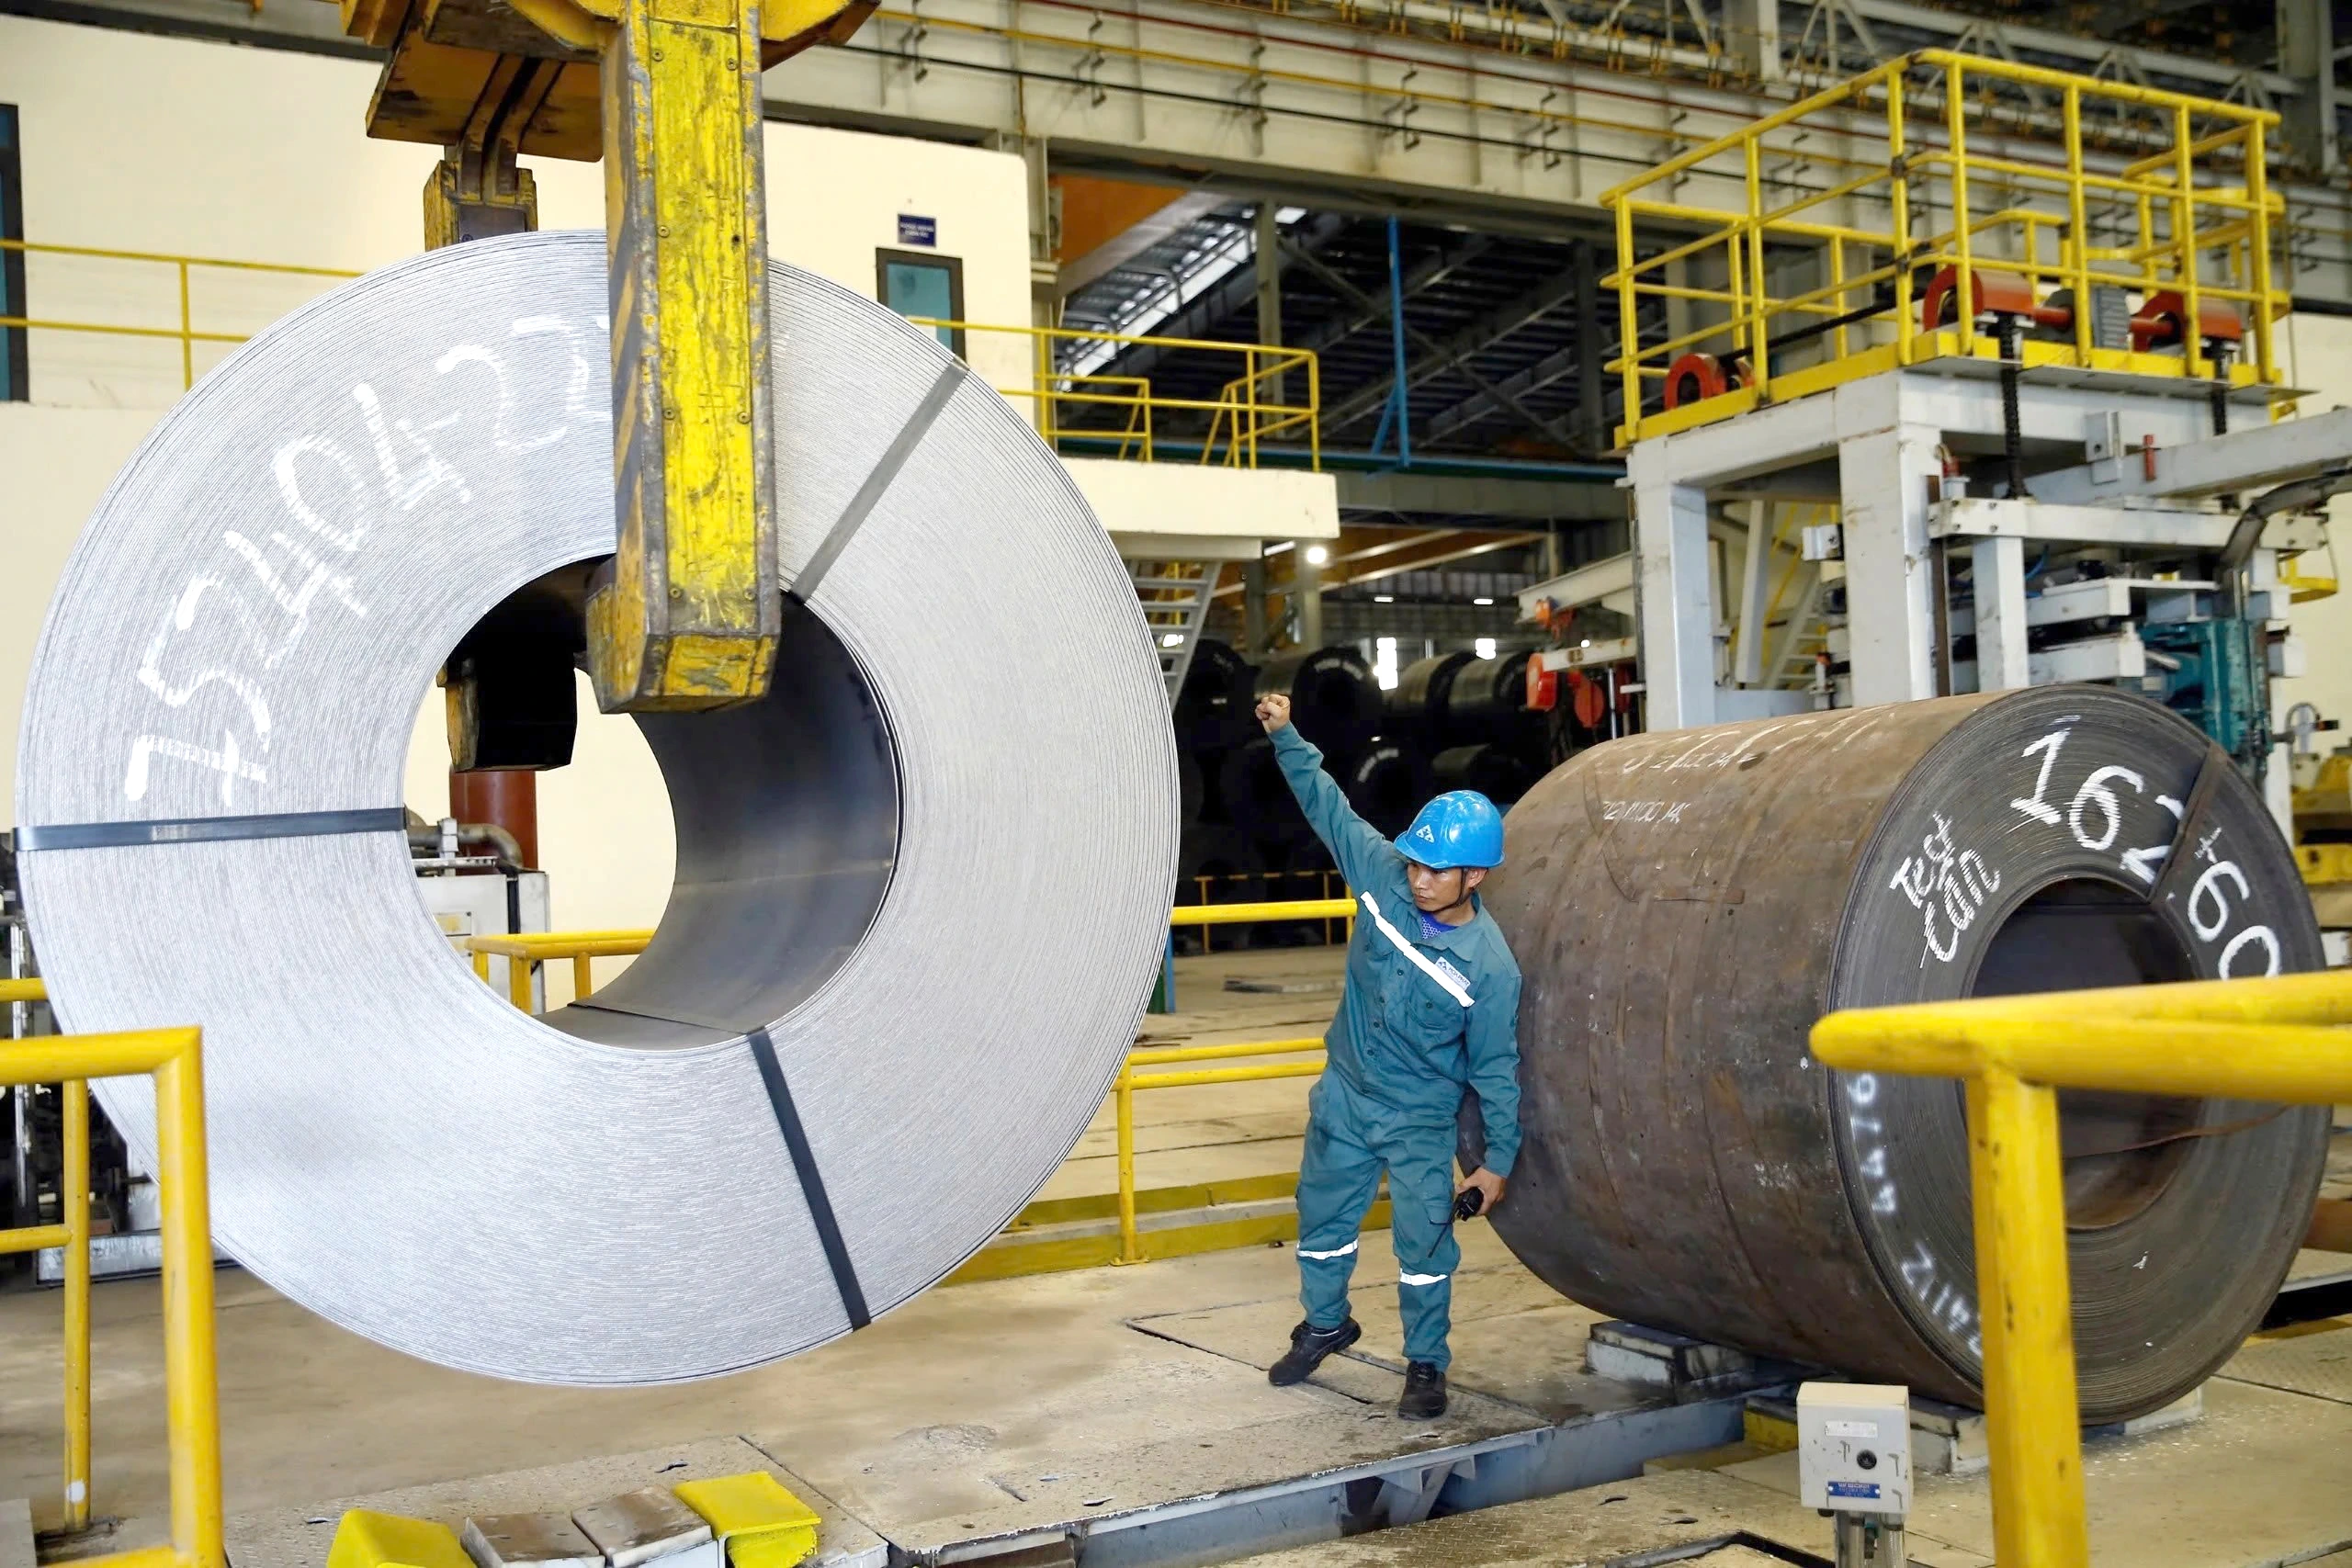
Thị trường thép cuộn cán nóng (HRC) tại Việt Nam tiếp tục rơi vào trạng thái “đứng quan sát”. Các nhà nhập khẩu hạn chế chốt đơn mới khi nhu cầu từ nhà máy hạ nguồn chưa có dấu hiệu bật tăng.
Giá chào HRC vẫn nằm trong biên độ hẹp, phản ánh sự giằng co giữa chi phí nhập khẩu và sức mua yếu. Nhiều thương nhân nhận định rằng thị trường khó có biến động lớn trong những tuần cuối tháng 11 khi nhu cầu tiêu thụ tại các doanh nghiệp sản xuất ống thép, tôn mạ còn ở mức thấp.
Tôn Tây Nam triển khai chương trình hỗ trợ sấy khô và đóng lại bao bì miễn phí cho khách hàng tại khu vực bị ảnh hưởng bởi lũ lụt.
Động thái này thể hiện tinh thần đồng hành cùng người tiêu dùng trong thời điểm khó khăn, đồng thời cho thấy doanh nghiệp kỳ vọng phục hồi nhu cầu tôn mạ khi thời tiết ổn định trở lại.
Tôn Đông Á công bố giảm ngay 150 đồng/kg cho sản phẩm ống hộp trong thời gian từ 20 đến 22/11.
Chương trình khuyến mại cho thấy doanh nghiệp đang thúc đẩy thanh khoản cuối tháng, đồng thời hỗ trợ đại lý đẩy hàng trong bối cảnh sức mua chưa phục hồi mạnh.
Do thời tiết xấu kéo dài tại nhiều tỉnh thành, các công trình dân dụng và hạ tầng tiếp tục bị ảnh hưởng. Hệ thống phân phối thép xây dựng duy trì chính sách bán hàng thận trọng, nhập cầm chừng để tránh áp lực tồn kho.
Nhu cầu thực tế trong nước chưa có dấu hiệu cải thiện dù thời điểm cuối năm thường là giai đoạn tăng tiến độ thi công.

Theo thông tin từ China Ore Freight (CONF), nguồn cung quặng sắt thế giới đang có xu hướng nới lỏng nhờ sản lượng ổn định từ các nước xuất khẩu lớn như Australia và Brazil.
Nguồn cung dồi dào khiến giá quặng sắt nhập khẩu vào Trung Quốc tiếp tục chịu áp lực giảm. Đây là yếu tố quan trọng tác động trực tiếp đến chi phí sản xuất thép tại khu vực châu Á.
Dữ liệu từ GACC cho thấy:
Xu hướng này phản ánh nhu cầu nội địa của Trung Quốc có dấu hiệu suy yếu, trong khi thị trường quốc tế siết cạnh tranh hơn.
Sản lượng của 10 doanh nghiệp khai thác than lớn nhất Trung Quốc trong tháng 10 duy trì mức ổn định theo tháng. Dù suất tiêu thụ than luyện cốc của ngành thép còn giảm, nguồn cung vẫn được đảm bảo, tạo nền tảng ổn định cho sản xuất thép.
Tokyo Steel tiếp tục cung cấp thép tấm carbon thấp cho Toyota, phục vụ sản xuất các dòng xe mới.
Điều này cho thấy nhu cầu vật liệu đặc thù vẫn duy trì ổn định, dù ngành thép Nhật Bản đang chịu áp lực giảm sản lượng từ những yếu tố kinh tế vĩ mô.
Giá giảm liên tục cho thấy thị trường thép Trung Quốc chưa tìm thấy động lực phục hồi rõ ràng, dù tháng 11 thường là mùa tiêu thụ thép mạnh hơn.

Việc giá quặng sắt và phôi thép giảm mở ra cơ hội nhập khẩu nguyên liệu với chi phí tốt hơn.
Tuy nhiên, nhu cầu trong nước chưa bật tăng khiến nhiều doanh nghiệp cân nhắc kỹ về sản lượng mua vào để hạn chế tồn kho.
Sức mua ở mảng này phụ thuộc nhiều vào:
Nếu mưa giảm và các dự án đẩy nhanh thi công, thị trường thép xây dựng có thể phục hồi nhẹ.
Các chương trình chiết khấu, hỗ trợ sấy bao bì hoặc vận chuyển cho thấy các doanh nghiệp đang chủ động tạo lực cầu.
Phân khúc này có thể phục hồi sớm hơn thép xây dựng do nhu cầu sản xuất công nghiệp và sửa chữa dân dụng thường tăng vào cuối năm.
Thị trường thép ngày 20/11 phản ánh trạng thái “giữ nhịp ổn định” của toàn ngành.
Giai đoạn cuối tháng 11 – đầu tháng 12 sẽ quyết định phần lớn hướng đi của thị trường thép trong các tuần tiếp theo. Doanh nghiệp cần theo sát diễn biến chuỗi cung ứng và điều chỉnh tồn kho linh hoạt để giảm rủi ro và đón đầu cơ hội phục hồi.